作者:金茂律师事务所 许智尧 律师 苏明珠 律师
摘要: 商事诉讼中,债权人虽在实体裁判上取得胜诉,却常于执行环节遭遇“执行不能”,债权实际清偿率长期偏低,反映出事后救济手段的局限。风险控制的价值在纠纷发生之前最大、在裁判作出之后最小,债权风险防控的关口因此有必要前移。本文以现行有效的法律规范为基础,将商事债权的事前风险归纳为交易对手资信风险、履约能力瑕疵风险、合同条款漏洞风险与担保缺失及弱化风险四种类型,并逐类提出识别与核查要点,为后续缔约规则设计、担保工具选择及公示对抗实务的讨论确立分析框架。
关键词: 商事债权;事前风险防控;交易对手资信;履约能力;类型化梳理
一、问题的提出:风险控制的价值在纠纷发生之前最大
在商事诉讼的司法实践中,存在一种值得重视的现象:相当比例的原告虽在实体裁判中胜诉,却在执行环节遭遇“执行不能”——被执行人无财产可供执行,人民法院裁定终结本次执行程序,债权的实际清偿率长期处于较低水平。对企业而言,坏账一旦形成,事后补救的空间极为有限:诉讼须付出时间成本、律师费用与保全担保费用;执行中尚须面对财产处置税费、流拍折价以及普通债权按比例受偿的不确定性。业内素有“拿到判决书,只是拿到一张盖有法院公章的白条”之喻,此说虽近于戏谑,却揭示了债权管理的核心命题——风险控制的价值在纠纷发生之前最大,在裁判作出之后最小。
上海是我国的经济中心、金融中心与贸易中心,也是长三角区域的龙头。浦东新区、临港新片区、张江科学城、虹桥国际中央商务区等地集聚了大量制造业、贸易业与科技创新型企业,产业链上下游赊销交易普遍,账期自三十日、六十日至一百八十日不等;在外向型经济结构之下,又叠加了外贸应收款回收、汇率波动及跨境买方信用等多重风险。近年来,伴随房地产链条的调整与部分产能过剩行业的出清,不少自身经营原本稳健的企业,恰因应收账款而陷入困境:上游断供与下游拖款两头挤压,最终导致资金链断裂。上述教训反复表明,交易对手的风险即自身的风险,债权风控的关口必须前移,即交易之前识别风险,缔约之时确定规则,放货或放款之前落实担保。
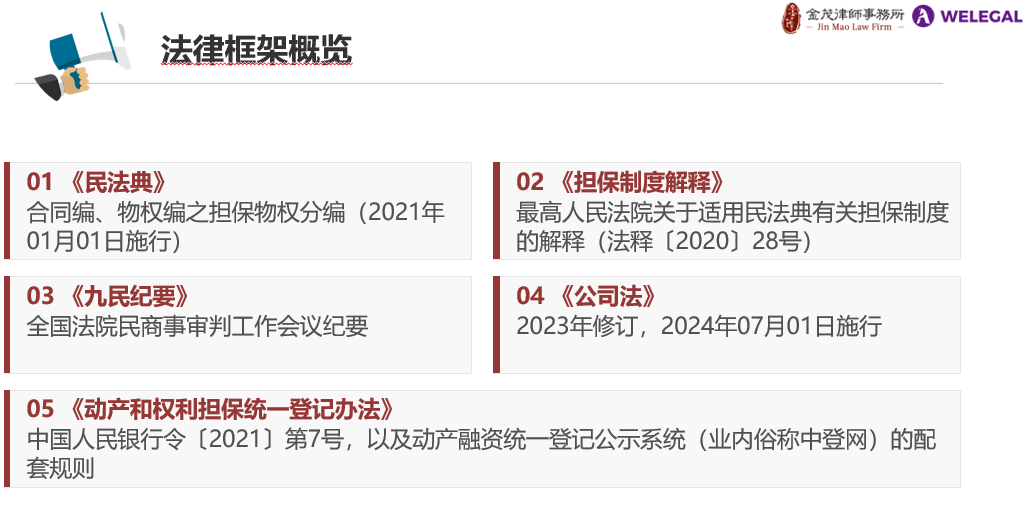
系列文章以现行有效的法律规范为基础,主要包括:
1.《中华人民共和国民法典》合同编、物权编之担保物权分编(2021年1月1日施行,以下简称《民法典》);
2.《最高人民法院关于适用〈中华人民共和国民法典〉有关担保制度的解释》(法释〔2020〕28号,以下简称《担保制度解释》);
3.《全国法院民商事审判工作会议纪要》(以下简称《九民纪要》);
4.2023年修订的《中华人民共和国公司法》(2024年7月1日施行,以下简称《公司法》);
5.《动产和权利担保统一登记办法》(中国人民银行令〔2021〕第7号),以及动产融资统一登记公示系统(以下简称“统一登记系统”)的配套规则。
二、商事债权事前风险的四种类型及其识别要点
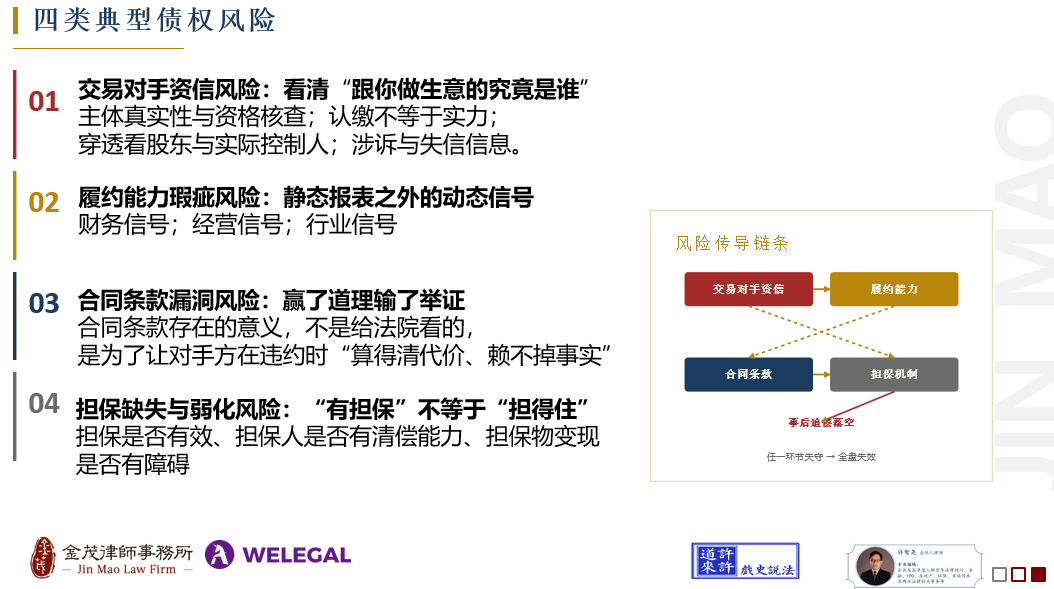
事前防控的第一步,在于明确风险所在。笔者将商事债权的事前风险归纳为四种类型,企业可对照自身客户名单逐项“体检”。
(一)交易对手资信风险:交易相对方的真实面
第一,主体真实性与资格核查。缔约之前,至少应当核验营业执照(统一社会信用代码)、经营范围与本次交易是否匹配以及经营状态是否存续。国家企业信用信息公示系统系免费的官方查询渠道,可配合商业征信工具交叉验证。尤须注意者,分公司、项目部乃至以“某公司驻沪办事处”名义对外签约的,依《民法典》第74条,分支机构以自己名义从事民事活动所产生的民事责任最终由法人承担;但在实践中,项目部、办事处自身的责任财产有限、举证难度较大,均会显著放大风险,故能避免与其直接交易的,宜避免直接交易。
第二,认缴出资不等于实际实力。在注册资本认缴制之下,“注册资本一亿元”可能意味着“实缴为零”。2023年修订的《公司法》设有两项与本议题直接相关的新规则:其一,第47条确立有限责任公司注册资本五年实缴制,存量公司另设过渡期安排;其二,第54条规定公司不能清偿到期债务的,公司或者已到期债权的债权人有权要求已认缴出资但未届出资期限的股东提前缴纳出资,即所谓“出资加速到期”。据此,考察交易对手时应重点核实其实缴资本与出资期限;而作为债权人,若对手方股东的出资尚未实缴,在其后执行不能时仍可依法主张该股东在未出资范围内承担责任,但前提是债权人现在即已掌握其股东与出资信息。
第三,穿透核查股东与实际控制人。关联方风险是民营中小企业贸易中最为常见、也最为隐蔽的风险:同一实际控制人名下的多个主体分散下单、交叉对账,一旦出险,资产即在关联主体之间腾挪。尽职调查时应穿透股权结构、识别实际控制人;必要时要求实际控制人个人提供连带责任保证,以锁定“公司面纱”所生的风险。
第四,涉诉与失信信息核查。中国裁判文书网、中国执行信息公开网(失信被执行人名单、限制消费令)、经营异常名录、股权出质与冻结信息以及动产抵押登记信息(统一登记系统),均属公开渠道,核查耗时不过数分钟,却恰为众多企业所省略。已经涉多起执行案件,或者对外担保金额巨大的客户,其新增债务的风险等级显然不同。
条文链接:
《民法典》第74条:法人可以依法设立分支机构。法律、行政法规规定分支机构应当登记的,依照其规定。分支机构以自己的名义从事民事活动,产生的民事责任由法人承担;也可以先以该分支机构管理的财产承担,不足以承担的,由法人承担。
《公司法》第47条:有限责任公司的注册资本为在公司登记机关登记的全体股东认缴的出资额。全体股东认缴的出资额由股东按照公司章程的规定自公司成立之日起五年内缴足。法律、行政法规以及国务院决定对有限责任公司注册资本实缴、注册资本最低限额、股东出资期限另有规定的,从其规定。
《公司法》第54条:公司不能清偿到期债务的,公司或者已到期债权的债权人有权要求已认缴出资但未届出资期限的股东提前缴纳出资。
(二)履约能力瑕疵风险:静态报表之外的动态信号
资信状况是静态的,履约能力则是动态的,后者尤须关注三类信号:其一,财务信号,即资产负债率、流动比率与经营性现金流,对下游客户高度集中(单一客户占比过高)的对手方应格外警惕;其二,经营信号,即拖欠货款频率上升、商业承兑汇票退票或逾期、核心管理层变动、涉税异常以及欠薪传闻;其三,行业信号,即所处行业是否处于产能过剩、政策收缩或者下游(如房地产)链条的传导之中。上海及长三角地区的制造业企业尤其应当警惕“账期越拖越长、单子越下越大”的异常繁荣——需要资金的客户,往往也是最快出险的客户。
(三)合同条款漏洞风险:赢了道理,输了举证
实务中大量债权纠纷,败因不在实体而在条款。常见的漏洞包括:付款条件含糊,“验收合格后付款”却既无验收标准亦无验收时限,一旦发生争议只能适用《民法典》第511条的补充规则,结果高度不确定;缺少定期对账机制,两三年下来债权金额与逾期利息均难以说清;交付凭证(签收单、验收单、物流单据)管理混乱,诉讼中无法证明交付事实。务须铭记一项朴素的经验法则:合同条款存在的意义并非供法院审阅,而在于使对手方在违约时“算得清代价、赖不掉事实”。
条文链接:
《民法典》第511条:当事人就有关合同内容约定不明确,依据前条规定仍不能确定的,适用下列规定:
(一)质量要求不明确的,按照强制性国家标准履行;没有强制性国家标准的,按照推荐性国家标准履行;没有推荐性国家标准的,按照行业标准履行;没有国家标准、行业标准的,按照通常标准或者符合合同目的的特定标准履行。
(二)价款或者报酬不明确的,按照订立合同时履行地的市场价格履行;依法应当执行政府定价或者政府指导价的,依照规定履行。
(三)履行地点不明确,给付货币的,在接受货币一方所在地履行;交付不动产的,在不动产所在地履行;其他标的,在履行义务一方所在地履行。
(四)履行期限不明确的,债务人可以随时履行,债权人也可以随时请求履行,但是应当给对方必要的准备时间。
(五)履行方式不明确的,按照有利于实现合同目的的方式履行。
(六)履行费用的负担不明确的,由履行义务一方负担;因债权人原因增加的履行费用,由债权人负担。
(四)担保缺失与弱化风险:有担保不等于担得住
第四类风险存在于担保层面。其一,纯信用交易,即大额、长账期却未设任何担保;其二,担保“空心化”,即抵押物评估价值虚高、抵押物上已存在在先抵押、保证人自身负债累累,纸面上有担保而实质上是安慰剂;其三,担保文件不规范,例如接受公司担保却从未索要股东会或者董事会决议,事后被认定对公司不发生效力。建议企业将“担保是否有效、担保人是否具有清偿能力、担保物变现是否存在障碍”作为放货之前的三道硬性闸门。
三、结语
本篇从债权的实际清偿率切入,论证了风险防控关口前移的必要性,并将商事债权的事前风险类型化为交易对手资信、履约能力瑕疵、合同条款漏洞以及担保缺失与弱化四种风险,逐一提出识别与核查的要点。风险识别仅为起点,其结论尚须通过缔约环节的条款设计予以固定。后续文章将依次讨论缔约阶段的条款嵌入规则、担保机制的比较与适用,以及担保的设立生效与公示对抗实务。