作者:金茂律师事务所 陈丽萍 律师 王亚萍 律师
2018年9月,中国完成首次CRS信息交换。八年后的今天,全球已有100多个国家和地区参与CRS框架下的金融账户涉税信息交换,跨境税务信息透明度持续提升。然而,我们在服务高净值客户的过程中发现,不少客户对CRS的理解仍停留在“银行报余额”层面,对证券账户、保险以及离岸架构等领域的具体交换规则仍存在一些认识误区。本文以律师视角,系统梳理CRS信息交换的基本逻辑,厘清常见误区,并结合公开案例,提示股票、保险、离岸架构等重点领域的合规风险。
一、CRS交换的基本逻辑
CRS(Common Reporting Standard,共同申报准则)是OECD推动的全球金融账户涉税信息自动交换机制。其核心逻辑可以用一句话概括:你在境外金融机构开立的账户,金融机构会按照CRS规则识别你的税收居民身份,并将符合申报条件的账户信息报送当地税务机关,再由当地税务机关按照相关安排交换给你的税收居民国(地区)。
1. 谁在报?——四类金融机构
CRS下负有申报义务的金融机构包括:
存款机构(银行)
托管机构(券商、托管银行)
投资实体(基金公司、部分信托)
特定保险机构(保险公司)
注意,具有现金价值的保险合同或者年金合同,也可能构成CRS下的金融账户,由符合条件的保险机构按照规则进行识别和报送。
2. 报什么?——身份 + 余额 + 收入
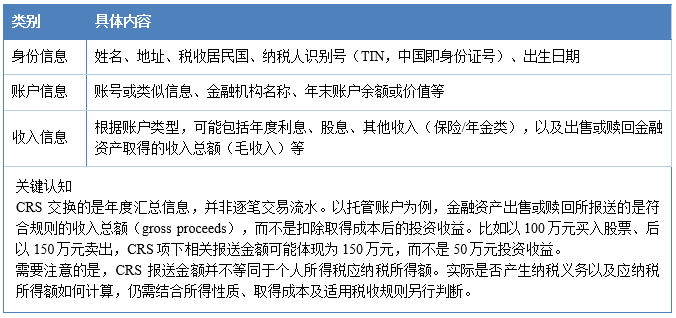
3. 报给谁?——税收居民身份决定方向
金融机构通过尽职调查识别账户持有人的税收居民身份,并按照CRS规则将符合条件的账户信息报送、交换至相应税收居民国(地区)。因此,CRS关注的核心并非国籍,而是税收居民身份。
以中国个人所得税规则为例,在中国境内有住所,或者无住所但一个纳税年度内在中国境内居住累计满183天的个人,为居民个人。其中,“在中国境内有住所”并非简单指在境内拥有住房,而是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。
二、六大常见误区拆解
误区一:账户余额小就不会被交换
CRS并不能简单理解为存在统一的金额门槛。100万美元(存量个人账户)和25万美元(存量机构账户)等金额标准,主要涉及特定账户的分类及金融机构尽职调查程序,并不等同于普遍适用的“不交换”门槛。对于新开账户及已被识别为需申报的账户,应结合具体规则判断是否需要申报和交换。
误区二:年末把钱转走就查不到了
年末转账确实能降低该账户的年末余额,但年度收入数据并不会因此消失——利息、股息、符合条件的金融资产出售或赎回收入等是按年度汇总的。而且转入账户如果也属于CRS项下的应申报账户,相关信息仍可能被申报。
误区三:用离岸公司开户就能隔离
部分离岸控股公司、投资公司、SPV可能被认定为消极非金融机构(Passive NFE),金融机构需要按照规则进一步识别其控制人;对于信托等架构,则需结合其CRS分类具体判断。如相关控制人是中国税收居民,在符合申报和交换条件的情况下,相关账户信息及控制人身份信息可能被交换给中国。
误区四:CRS只报余额,不报收入
CRS申报的信息并不限于年末余额,根据账户类型不同,还可能包括年度利息、股息、其他收入以及出售或赎回金融资产取得的收入总额。只看余额可能低估风险——一个年末余额为零的账户,如果年内有大额股票卖出,符合条件的相关收入总额仍可能被交换。
误区五:有外国护照就不是中国税收居民
税收居民身份的判断并不单纯取决于国籍或护照。根据我国个人所得税规则,在中国境内有住所,或者无住所但一个纳税年度内在境内居住累计满183天的个人,为居民个人。其中,“住所”是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。因此,即使持有外国护照或长期在境外工作,仍应结合具体情况判断是否构成中国税收居民以及相应的境外所得纳税义务。
误区六:加密资产是CRS盲区
传统CRS确实不覆盖加密货币,但OECD已推出CARF(加密资产报告框架),欧盟、英国、日本、新加坡、韩国等75个辖区已承诺实施,首批2026年生效、2027年首次交换。香港计划自2027年实施相关申报要求,并于2028年进行首次信息交换。中国内地暂未加入,但变现资金进入银行账户后仍会被传统CRS捕获。
三、重点资产类型的交换规则
1. 股票/证券账户:毛收入申报 + 成本自证
境外券商托管账户属于CRS下的“托管账户”,需申报年末账户余额或价值及相关年度收入。其中,出售股票等金融资产取得的收入总额是较容易引发税务关注的项目——CRS报送的是出售或赎回金融资产取得的收入总额,而非扣除买入成本后的投资收益。
根据《个人所得税法实施条例》第十六条,有价证券的财产原值按照买入价以及买入时按照规定交纳的有关费用确定。对于境外股票等金融资产,纳税人应注意完整保留券商历史交易对账单、成交记录及其他能够证明取得成本的资料,以便在申报纳税时准确核算相关所得。
风险提示
境外券商在交易报表中可能采用先进先出法(FIFO)、特定批次法等方式核算交易成本,其报表所列成本及收益不宜直接等同于中国个人所得税项下的计税成本及应纳税所得额。具体计税成本仍应根据我国个人所得税规则及实际交易情况确定;如无法提供合法、完整的成本凭证,可能增加计税成本无法充分确认的税务风险。
2. 保险/年金:现金价值必须交换
具有现金价值的保险合同(终身寿险、储蓄分红险、万能险、投连险)和年金合同属于CRS下的“金融账户”。符合条件的特定保险机构应按照CRS规则,对相关账户开展尽职调查并报送相应信息。
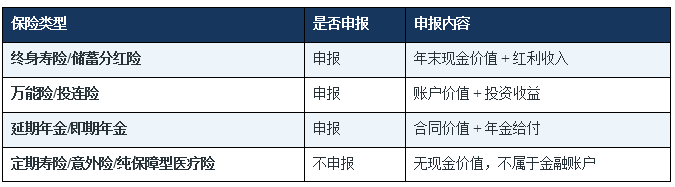
需特别注意:保单红利等收益如留存在保单账户内,符合CRS相关申报规则的,也可能纳入申报范围;机构持有保单的,还需结合该机构的CRS分类判断是否涉及控制人穿透识别。
3. 消极非金融机构穿透:离岸架构的核心风险
这是高净值客户较容易忽视的风险点。CRS根据实体的业务活动、收入及资产构成等因素,对非金融机构进一步区分为积极非金融机构(Active NFE)和消极非金融机构(Passive NFE)。部分以持有投资资产、取得股息、利息等被动收入为主的离岸控股公司、投资公司、SPV,可能被认定为Passive NFE。
一旦被认定为Passive NFE,金融机构必须穿透至实际控制人:
• 公司类:持股25%以上的股东,以及通过其他方式实际控制公司的自然人
• 信托类:委托人、受托人、受益人、保护人等相关控制人
• 基金类:对基金有实际控制权的人
控制人中有中国税收居民的,在符合CRS申报和交换条件的情况下,相关机构账户的余额、收入及控制人身份信息将被交换至中国。“BVI公司+香港银行账户”是较为典型的被穿透结构。
四、真实案例警示
案例一:福建刘某某境外投资收益未申报,补税561万元
福建税务部门根据税收大数据分析线索发现,境内居民刘某某存在取得境外收入未申报缴税疑点。经税务机关提示提醒和政策辅导后,刘某某积极配合自查整改,补充申报境外所得,并依法补缴税款、滞纳金合计561.45万元。来源:福建省税务局官网,2025年11月公告
案例二:广东刘某境外理财收益未申报,补税170万元
广东税务部门根据税收大数据分析线索发现,境内居民刘某存在取得境外收入未申报缴税疑点。经税务机关提示提醒和政策辅导后,刘某积极配合自查整改,补充申报境外所得,并依法补缴税款、滞纳金合计170万元。来源:2025年11月广东等六地税务部门联合公示案例
案例三:香港CRS刑事首案——离岸公司+虚假申报,监禁6个月
2026年3月,香港法院判决一起CRS刑事案件:一名私人银行客户通过塞舌尔离岸公司持有香港银行账户,并在CRS自我证明中虚假宣称“非中国税务居民”。法院认定其构成虚假申报罪,判处监禁6个月及罚款50万港元。此案为香港首例CRS刑事判决,标志着虚假申报从行政罚款升级为刑事责任。来源:香港司法机构判决,2026年3月
案例四:BVI公司穿透——14名股东减持开曼上市公司股权,补税3.21亿元
14名中国个人股东通过英属维尔京群岛(BVI)公司持有开曼上市公司股权,减持后获得超18亿港元收入。股东辩称资金留存境外未分配,但税务机关通过内查外调,穿透至内部利润分配报表及资金流向,最终认定转让收益已分配,追缴个人所得税约3.21亿元(需补缴2.48亿元)。来源:税务机关公开稽查案例,详见相关税务通报
正面案例:姜某主动申报境外所得,被通报表扬
2026年6月,税务机关通报表扬一起主动合规案例:姜某在税务部门政策辅导下,主动梳理发现境外收入未申报,更正申报并补缴个税及滞纳金96.7万元;同时如实填报2024年度境外所得,缴纳个税150万元。主动申报不仅避免了罚款,还获得了税务机关的正面评价。来源:国家税务总局相关通报,2026年6月
五、风险提示与合规建议
结合上述规则与案例,我们向高净值客户提出以下合规建议:
1. 全面梳理境外金融资产
对境外银行账户、券商账户、保险保单、年金合同、离岸公司及信托架构进行全面盘点,确认每一项资产的CRS申报状态和潜在税务风险。
2. 准确判定税收居民身份
税收居民身份是CRS信息交换的重要判断因素。持有中国户籍、家庭关系及主要经济利益在中国的客户,即使长期居住境外,也应结合住所、境内居住天数等因素审慎评估是否构成中国税收居民。如同时构成其他国家或地区税收居民的,还应结合相关税收协定(安排)进一步判断。
3. 完整保留成本凭证
境外股票、基金等金融资产的买卖记录、券商对账单、入金出金凭证、公司行动记录(拆股、分红再投资等)应完整保留。建议建立完整的成本核算底稿,避免申报或核查时因无法充分举证成本而产生税务风险。
4. 评估离岸架构的穿透风险
对已有的BVI、开曼、塞舌尔等离岸公司及信托架构,评估是否构成Passive NFE及实际控制人识别风险。对于不再需要的架构,应制定有序的退出和清理方案。
5. 主动申报优于被动稽查
对于历史年度存在境外所得未申报等问题的,应及时自查并依法办理申报或更正申报。根据《刑法》第二百零一条规定,经税务机关依法追缴后,补缴税款、缴纳滞纳金并接受行政处罚,符合规定条件的,可以不予追究刑事责任,但法定例外情形除外。相较于被动查处,主动自查、及时补充申报更有利于降低后续税务合规风险。
特别提醒
CRS信息交换已进入常态化阶段。税务机关可以利用交换信息开展风险筛查,并结合纳税申报、资金交易等相关涉税信息进行综合分析。单纯通过年末转账、虚构交易等方式规避申报,并不能消除相关税务风险,反而可能引发进一步核查。
本文仅供参考,不构成法律意见。具体税务问题请结合个人实际情况咨询专业人士。文中案例均来自公开渠道,如有出入以官方原文为准。