作者:金茂律师事务所 王亚萍 律师 黄韵录 律师 陈丽萍 律师
摘要:中国公民名下同时持有中国境内和日本资产时,一份依中国法订立的遗嘱在实体效力上通常可以覆盖日本资产,但落地仍要过检认、登记、银行手续和继承税几道关。本文梳理中日两国的继承冲突规则、遗嘱效力判断、在日继承流程与税务要点,并就一份遗嘱还是两份遗嘱的问题给出实务建议。
一、哪些财产算遗产
《中华人民共和国民法典》第一千一百二十二条规定,遗产是自然人死亡时遗留的个人合法财产。该规定包含两层含义:其一,遗产以个人财产为限,夫妻共同财产中属于配偶的一半须先行分割出(第一千一百五十三条),遗嘱只能处分属于自己的部分;其二,遗产不以境内为限,东京的公寓、日本银行账户里的存款、日元保单,同样是遗产。
关于日本保险,如果人身保险指定了受益人的,保险金直接归受益人,不进入遗产;如果没有指定受益人、受益人先于被保险人死亡等情形下,保险金才转化为遗产。这一点中日规则大体相通,保险规划的关键在受益人指定,而不在继承本身。
二、中日遗产继承适用哪国法
继承在中国境内资产(不区分动产不动产)当然适用中国法,直接按民法典继承编处理。
继承在日本境内的遗产,如果没有遗嘱,那么按照我国《涉外民事关系法律适用法》第三十一条,动产适用被继承人死亡时经常居所地法律,不动产法定继承适用不动产所在地法律;但日本《法律适用通则法》第三十六条恰好相反,规定继承受被继承人本国法管辖,不区分动产与不动产,对中国公民而言,本国法即中国法。一边指向日本法,一边指回中国法,这种互指在实践中可能引发反致争议,在中日法院提起诉讼会导致适用法律不同。如果立有遗嘱,遗嘱的形式要件和实质要件两国法律也有不同规定。具体如下表:
表:中日两国继承准据法对照(以中国公民、经常居所地在中国为例)
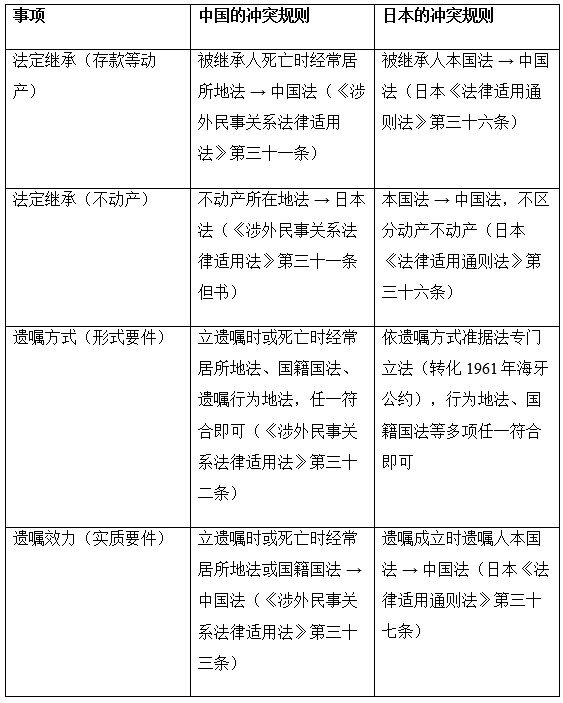
可以看到,不论是法定继承还是立有遗嘱,两国规则殊途同归地指向中国法,但是,立一份有效遗嘱可以绕开法定继承适用法律的不确定性,比事后争论准据法划算得多。
三、一份在中国境内订立的遗嘱,在日本说了算吗
如上表所述,在国籍、经常居所地均无特殊变动的常见情形下,一份依中国法有效订立的遗嘱,其实体内容原则上可以作为处分日本境内资产的依据。
只是要留意,日本的不动产登记机关、银行、保险公司最看得懂的是本国的公证遗嘱(公正証書遺言),一份中国遗嘱即便有效,进入日本程序时仍需配套文件(见第四部分)。
按中国法订立的遗嘱在日本使用前,有以下三点实操需要注意:
1、程序上仍要过日本这一关
自书遗嘱等在日本使用前,通常须经日本家庭裁判所检认。检认是确认遗嘱存在及其状态的程序,本身不审理效力;日本的公正証書遺言则免检认。中国公证遗嘱虽非日本式公证遗嘱,但配合附加证明书(Apostille)与日文译本,一般可较顺畅地进入日本的不动产登记与金融变更手续。
2、不动产登记最终依日本法办理
法务局(登记所)审查的是登记原因、继承人身份链条与文书效力;若继承人范围有争议、遗嘱真伪被质疑,登记可能受阻,最终需要通过日本法院解决。
3、边缘问题存在不确定性
例如日本法上的遺留分(类似我国必留份的制度):遗嘱效力准据法为中国法时,日本遺留分原则上不适用;但个案中若国籍、经常居所地发生变动,或涉及反致、公共秩序保留等技术问题,两国裁判与登记实务的结论并非绝对划一。对高价值资产,稳妥做法是请两国律师分别出具意见。
举个常见的例子:王先生遗嘱写明东京公寓归女儿、日本银行存款归儿子,遗嘱整体有效的,日本不动产登记与银行手续原则上按遗嘱执行。但若东京公寓是王先生婚后以个人外汇购得、资金部分来自夫妻共同财产,配偶就该房产主张共有份额的,遗嘱处分他人份额的部分效力就要打折扣。这个思路与中国法院一致,只是争议要在日本的登记程序乃至诉讼中解决。
四、继承人在日本要办哪些手续
总体步骤是:先梳理财产与继承人范围,收集户籍、亲属关系证明;在中国办理遗嘱公证(或依个案办理继承权、亲属关系公证),并附财产清单;办理附加证明书(Apostille);准备日文译本;然后分别办理不动产继承登记、银行存款提取、保险金申领;最后判断并办理日本继承税申报。
上述步骤中特别展开讲一下以下几个细节:
1、附加证明书取代领事双认证
《取消外国公文书认证要求的公约》已于2023年11月7日在中国与日本之间生效,送往日本使用的公证书不再需要领事双认证,由外交部或其委托的地方外办签发附加证明书即可,办证时间从约二十个工作日缩短到几个工作日。日文译本建议找专业翻译并保留翻译声明,日本各机构普遍要求。
2、决定是否放弃继承或限定承认:从知道自己成为继承人之日起3个月内
继承人从知道自己成为继承人之日起,有3个月(可申请延长)的熟虑期选择:单纯承认、限定承认、放弃继承;逾期不做,日本法律直接视为单纯承认(继承全部遗产,同时对被继承人全部债务承担无限责任)。放弃继承、限定承认,都必须向被继承人死亡时住所地的日本家庭裁判所做申述(书面);身在中国的继承人可以委托日本律师代理,文书需要 Apostille。
3、不动产登记:知悉取得不动产之日起3年内申请登记
日本自2024年4月1日起施行继承登记义务化:因继承(包括依遗嘱)取得不动产的,继承人应在知悉取得之日起3年内向法务局申请继承登记,无正当理由不申请的,可处10万日元以下行政罚款。本人不便赴日的,通常委托日本司法书士或律师代办。
4、继承税申报与缴纳:被继承人死亡之日起10个月内申报,先算税,再继承
继承税申报期限是知悉被继承人死亡之日(通常即死亡之日)的翌日起10个月以内,向被继承人住所地管辖的税务署申报,逾期将产生加算税、延滞税。继承税原则上以现金缴纳,因此,跨境遗产继承的顺序一定是先算税、再继承。据《中国税务报》2026年6月报道及日本媒体消息,出演《情书》的演员中山美穗2024年12月离世,留下约20亿日元遗产,多为房产、版权等非现金资产,扣除免征额后应缴继承税约11亿日元,且须在10个月内以现金缴清。她的独生子长期旅居法国,既拿不出这笔现金,也难以快速变现跨境资产,最终于2026年4月正式向家庭裁判所提交放弃继承的申请,遗产随后按法定顺位由其母亲接手。
继承税基础免税额为3000万日元+600万日元×法定继承人数,超过部分按10%至55%的八级超额累进税率计税。就同一财产在境外已缴纳的类似税收,可依法主张外国税额扣除。还有一个技术细节:日本计算继承税时按法定继承分虚拟分割,与继承人依据准据法实际继承的份额并非同一概念,务必交由日本税理士测算。
5、银行存款:先向银行要材料清单
各银行要求不尽一致,通常需要被继承人与继承人的身份及亲属关系证明、遗嘱或遗产分割协议书、继承人印章(日本机构常要求印鑑証明书,外国继承人可按银行要求提供替代证明)和全套日文译本。文件存疑时,银行可能要求先经日本法院确认。动手前先与存款银行确认清单,可以少跑很多冤枉路。
6、保险金:向保险公司申领
指定了受益人的,由受益人凭死亡诊断书、被保险人户籍类文件、受益人身份证明等向保险公司申请给付;未指定受益人的,保险金作为遗产按继承程序处理。另需注意,日本死亡保险金设有非课税额度(即免税上限,原则上为500万日元×法定继承人数,在该额度以内的保险金,不计入遗产税课税价格,超过部分才计税)。
顺带提醒一条正在变化的规则:日本生前赠与加算(把生前赠与财产回溯重新计入遗产税课税基础)的期限正从3年逐步延长至7年。2026年12月31日前开始继承的,仍回溯死亡前3年,经2027年至2030年的过渡,2031年起开始继承的,将完整适用7年加算(回溯),其中3年至7年的过渡期内全部赠与合计,有100万日元的免加算额度;超出100万的部分才加算进遗产税基数。做生前赠与规划的,时间表要重排。
五、实务建议与结语
就中日两国法律而言,中国公民在中国境内订立的有效遗嘱,无论依据中国法还是日本的冲突规则,其实体效力大体都指向中国法,因此,一份遗嘱即可覆盖两国资产的处置。
一份遗嘱的好处是意愿统一、不遗漏,避免两份遗嘱互相矛盾、互为撤销,成本也较低。难点在落地:形式与语言在日本机构的接受度问题、自书遗嘱的检认与登记程序问题、银行与保险公司的文件要求、译本与附加证明书的流转等。因此,一份公证遗嘱+财产清单附录+专业日文译本的方式较为稳妥。
资产较多或结构复杂的,可以考虑分国遗嘱:分别订立处分中国财产与处分日本财产的遗嘱,写明各自处分范围、声明互不撤销。但要小心,中国法下数份遗嘱内容抵触的,以最后的遗嘱为准(民法典第一千一百四十二条),日本法对遗嘱撤销另有规则,冲突条款必须由两国律师共同把关,否则防冲突条款本身可能制造新冲突。长期在日本持有大额资产的,还可以直接由日本公证人订立公正証書遺言,或利用法务局自2020年起推行的自笔証書遺言書保管制度(经保管的遗嘱免检认),同时在中国的遗嘱中写明位于日本的财产以日本遗嘱为准。
建议在订立涉日遗嘱前后,同步咨询中国涉外律师与日本的律师、司法书士、税理士,用好民法典第一千一百四十五条确立的遗产管理人制度,跨境场景下优先考虑懂日语或身在日本的人选作为遗嘱执行人,负责两国手续的衔接;利用人寿保险受益人规则、日本生前赠与制度两大工具,在被继承人生前结合中日两国税法事先测算,预判未来继承发生时整体税负,选择相对税负更低的方案,把遗嘱的法律效力、操作流程与遗产的税务成本放在同一张图纸上统筹安排,避免赢了法律、输了现金流。
文章链接:
1、【《中国税务报》:日本女影星之子因高昂遗产税放弃继承权】 https://anhui.chinatax.gov.cn/art/2026/6/22/art_9519_1312854.html
2、【日本国税庁:贈与財産の加算と税額控除(暦年課税)】 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm