作者:金茂律师事务所 王亚萍 律师 黄韵录 律师
摘要:
上一篇《跨境遗嘱之中国公民订立涉日资产遗嘱的法律指引》中,我们已经说明了“哪些财产属于遗产”,本文不再重复展开。本文讨论:一名中国公民名下同时有中国和新加坡资产时,能否用一份遗嘱一并安排中、新两国的动产和不动产。
原则上可以写在一份遗嘱里,但受限于新加坡是普通法法域,继承规则与传统英格兰法一脉相承;涉及新加坡不动产、公积金(CPF)、指定受益人的保单或高价值资产时,我们建议通过分别订立“中国遗嘱”和“新加坡遗嘱”,并明确二者互不撤销、各自只处分对应国家或地区的财产。
一、中新遗产继承适用哪国法
新加坡是普通法法域,继承规则由统一立法与普通法共同构成。新加坡的冲突规则与传统英格兰法一致——不动产跟着不动产所在地(lex situs)走,动产跟着被继承人死亡时的住所(domicile)走。这一点在新加坡高等法院 Banque Indosuez v Sumilan Awal [1998] SGHC 22 一案中有明确表述,《无遗嘱继承法》(Intestate Succession Act 1967)第4条亦作相应安排。所谓“住所”不是国籍,也不是居住地,而是被继承人“打算永久安置的家”;新加坡沿用英格兰法上的原始住所(domicile of origin)与选择住所(domicile of choice)概念(见 Peters Roger May v Pinder Lillian Gek Lian [2009] 3 SLR 765)。新加坡与中国法很大不同是,依新加坡《穆斯林法施行法》(Administration of Muslim Law Act 1966)第111条,住所在新加坡的穆斯林以遗嘱处分财产受伊斯兰教法限制;本文讨论以非穆斯林中国籍遗嘱人为前提。
遗嘱的形式效力,则由《遗嘱法》(Wills Act 1838)第5条统一处理,规则相当宽容:订立地法、订立时或死亡时的住所地法、经常居所地法、国籍国法,四个连结点符合任何一个,形式即属有效;就不动产而言,第5条第(3)款还把不动产所在地法也算了进去。这与我国《涉外民事关系法律适用法》的思路高度接近。
二、关于中国涉外继承的规则
上一篇已经说明,中国《涉外民事关系法律适用法》对继承和遗嘱作了三条核心安排:法定继承,动产适用被继承人死亡时经常居所地法律,不动产适用不动产所在地法律(第31条);遗嘱方式,符合立遗嘱时或死亡时经常居所地法、国籍国法、遗嘱行为地法之一即可成立(第32条);遗嘱效力,适用立遗嘱时或死亡时经常居所地法或者国籍国法(第33条)。
表:中新两国继承准据法对照(以中国公民、经常居所地及住所在中国为例)
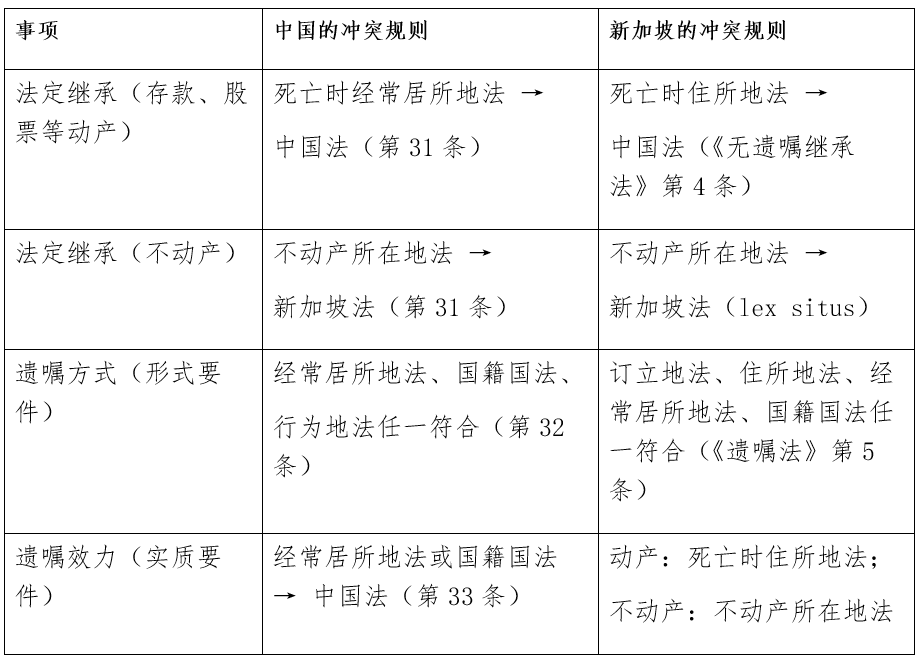
由此可见,无论法定继承还是遗嘱继承,只要被继承人仍是中国公民、经常居所地和住所均在中国,中新两地的冲突规则大体指向同一结果:动产归身份连结点(中国法),不动产归所在地(新加坡法)。但一份按中国法订立的遗嘱并非当然能在新加坡径行使用;涉及新加坡不动产时,新加坡法院与土地登记机关仍会关注资产所在地法,即,虽然中国法有效,但不能完全解决涉外继承中的所有财产。
三、一份按中国法订立的遗嘱,在新加坡说了算吗
如上所述,一份按中国法订立的遗嘱并非当然能在新加坡使用;若遗嘱人一直是中国公民,且住所、经常居所地也在中国,一份按中国法订立的遗嘱,在新加坡冲突规则下通常能取得形式有效的基础(《遗嘱法》第5条第(2)款)。但涉及新加坡不动产时,其效力和执行仍受不动产所在地法支配。
遗嘱有效,不等于继承人拿着它就能去银行取钱、去土地管理局过户。遗嘱执行人(executor)要在新加坡执行遗嘱,通常需要先向家事法院(Family Justice Courts)申请遗嘱认证(Grant of Probate);法院对于遗嘱认证后,银行、证券公司、土地管理局等机构才认可执行的行为。若遗嘱没有指定执行人,则需申请遗产管理书(Letters of Administration)。
办理遗嘱认证前,首先要在国内备好三样东西:
1. 证明文件的译本并公证:身份关系文件、死亡证明、婚姻关系文件用于新加坡时通常译成英文。在国内完成翻译并到公证处办理中文与译本一致性公证。
2. 遗嘱原件或经核证副本,以及证明其依中国法有效订立的材料——形式上有争议时,可能需要中国律师出具法律意见(affidavit of foreign law)供新加坡法院参考。
3. 附加证明书(Apostille):《取消外国公文书认证要求的公约》自2023年11月7日起在中国与新加坡之间生效,中国的公证书办妥附加证明书即可在新加坡使用,无需再办新加坡驻华使领馆的领事认证。各项公证文件均需办理附加证明书。
如果遗嘱是在英联邦国家或中国香港作成的,其遗产承办文件(grant)可以向新加坡法院(家事司法法院)申请“再加盖”(resealing),程序相对简便;而中国内地作成的遗产承办文件不能在新加坡直接“再加盖”,通常需要在新加坡重新申请一份遗嘱认证,并提交外国法专家意见。
此外,遗嘱执行人很重要。新加坡遗产程序非常依赖 executor / personal representative;如果遗嘱只按中国习惯写“由继承人自行办理”,而没有指定清楚的遗嘱执行人(最好在新加坡有住所、熟悉本地程序的人员),本地手续可能增加申请难度。
四、继承新加坡的动产、不动产、保单分别有哪些注意点
1. 新加坡房产
新加坡房产是最需要谨慎处理的资产。首先要区分组屋(HDB,即建屋发展局 Housing and Development Board)与私人住宅(公寓、洋房),以及产权是以“联名共有”(joint tenancy)还是“按份共有”(tenancy-in-common)持有。若是联名共有,一方去世后其权益依“生存者取得权”(right of survivorship)自动归另一共有人,根本不进入遗产的范畴,即使有遗嘱也无法处分;只有按份共有下的份额才进入遗产的范围,按遗嘱或法定继承分配。若被继承人以外国人身份持有受限住宅(如洋房、有地住宅),还会受《住宅财产法》(Residential Property Act)限制,继承人须经批准或限期处分。
即便遗嘱形式和实体内容均有效,房产过户仍通常需要在新加坡办理遗嘱认证或相应遗产管理程序,由法院确认遗嘱和遗产执行人的权限,再进入土地登记。若继承的是组屋,受益人还须满足建屋发展局(HDB)的资格条件才能继续保有;不符合资格时,通常须在HDB规定的期限内出售。此外,用于购房的公积金(CPF)款项在被继承人去世后会退回其公积金账户,再按公积金提名或法定继承分配,并不随房产直接给到继承人。
2. 银行存款、股票、基金等动产
存款、证券账户(含新交所旗下中央托收公司(The Central Depository)的证券存管账户,简称“CDP 账户”)、公司股权等通常被视为动产或金融资产,但银行、券商并不会仅凭一份中文遗嘱直接付款或过户,通常仍要求遗嘱认证文件、死亡证明、亲属或受益人资料、税务文件、翻译件及认证文件。联名银行账户的处理还需视联名人之间是否有约定,不必然归属生存者。
所以,关于金融资产是否归属于遗产并且通过遗嘱能处分,需要在实践中看执行人能不能拿到新加坡机构认可的授权文件。
3. 保单和指定受益人
保单不管在什么国家法律下一般都要单独判断。新加坡的人寿保险和公积金,常常可以通过合同、计划文件或提名制度直接指定受益人。新加坡对保单采取“双轨提名”制度:依《保险法》第49L条作“信托提名”(不可撤销,受益人限于配偶和子女,保单利益不进入遗产、不受被继承人债务追及,撤销或更改须经受益人书面同意);依第49M条作“可撤销提名”(受益人可为任何人,仅身故赔偿金不进入遗产,投保人生前仍保有现金价值,可随时撤销)。另外,公积金并不属于遗嘱处分范围,只能通过向中央公积金局(CPF Board)办理“公积金提名”来安排;未办提名的,公积金将移交公共信托人按法定继承规则分配。
因此,遗嘱里写“新加坡保单归某某”并不一定能改变既有提名(在信托提名下,遗嘱无从置喙;但在可撤销提名下,遗嘱人嗣后订立载明保单细节并处分全部身故赔偿金的遗嘱,视为撤销该提名——《保险法》第49M条第(7)款)。若想调整保单或公积金安排,应同步核对保险合同、受益人指定表、是否存在不可撤销提名,以及是否已就公积金另行提名。
五、实务建议与结语
对同时拥有中国和新加坡资产的中国公民而言,如果新加坡资产价值不高、结构简单,且主要是银行账户或少量金融资产,一份中国公证遗嘱加财产清单、英文译本、附加证明书,原则上可以作为基础方案。
但如果存在以下情况,建议采用“两份遗嘱”模式:新加坡有房产;新加坡资产价值较高;持有组屋或受限住宅;有公积金、指定受益人的保单或正在缴付的保险计划;有配偶、前婚子女、未成年子女或被扶养人;担心中国遗嘱原件被新加坡法院留存,影响中国手续。
两份遗嘱应明确写明:一份仅处分中国境内财产,另一份仅处分新加坡境内财产;后立遗嘱不撤销先立遗嘱中不属于本遗嘱处分范围的内容,以避免互相撤销。新加坡遗嘱的执行人最好选人在新加坡、熟悉认证程序的,与中国遗嘱中的遗产管理人各管一段、彼此衔接。必要时,还可以把遗嘱资料录入新加坡法律学会(Singapore Academy of Law)管理的遗嘱登记处(Wills Registry),便于日后查询。
此外,订立新加坡遗嘱时还有两条规则容易被忽略:其一,根据《遗嘱法》第6条,遗嘱须由立遗嘱人在两名见证人同时在场的情况下签署,见证人并须在立遗嘱人面前签署;第10条规定,见证人本人或其配偶在遗嘱项下受领的遗赠无效(但不影响遗嘱本身及见证的效力)。其二,根据第13条,遗嘱会因立遗嘱人结婚而自动撤销,明确表示系考虑该婚姻而订立的除外——我国《民法典》并无对应规则,即再婚人士务必重新订立或确认遗嘱。
跨境遗嘱因涉及的方方面面比较多,不光要将所有境内外资产罗列清楚不要遗漏,还要让遗嘱在不同法域都能被承认、被执行,以最大程度维护被继承人的遗愿。
另外,新加坡不对死亡征收遗产税或继承税(遗产税自2008年2月15日起,对当日及之后去世者废止),也不征收资本利得税。但要注意的是,继承本身虽不产生印花税,日后在受益人之间“买断”份额(如一方接手另一方的份额)则构成买卖,须缴买方印花税,并可能影响日后购房的额外买方印花税(ABSD)档位;遗产管理期间房产税、管理费等仍在发生。此外,新加坡《家庭供养(继承)法》允许特定受扶养人向法院申请从遗产中取得合理供养,与英联邦其他法域的家庭供养救济类似。具体税务结果应由新加坡税务师单独测算。
免责声明:本文仅为一般性法律知识分享,不构成针对任何具体事项的法律意见。跨境遗嘱涉及不同法域的冲突规则与执行程序,具体安排请结合个人资产状况,咨询中国及新加坡两地执业律师、税务专业人士。