作者:金茂律师事务所 许智尧 律师 苏明珠 律师
摘要:风险识别的结论,最终须通过合同条款予以固定。缔约阶段是债权人将商业风险判断转化为法律规则的窗口期,若干关键条款的缺失或者含义不明,往往直接决定债权在争议中能否被证明、能否被支持。本文围绕主体资格审查与尽职调查、付款条件与交付节点的结构化设计、违约责任与争议解决条款的风险嵌入三个方面,结合《九民纪要》关于盖章行为法律效力的裁判规则以及《民法典》相关条文,提出可供实务操作的具体方案。
关键词:缔约风险防控;主体资格审查;表见代理;所有权保留;违约金酌减;争议解决条款
一、缔约阶段的风险防控逻辑:从“审阅模板”到“设计条款”
风险识别清楚之后,第二步即在缔约环节将交易规则予以确定。多数企业的风控尚停留在“请律师审阅合同模板”的层面,然而模板与具体交易终究是两回事——真正决定争议胜负的,是将已经识别出的风险写入本笔交易的具体条款之中。
二、主体资格审查与尽职调查:先审查“人”,再审查“章”
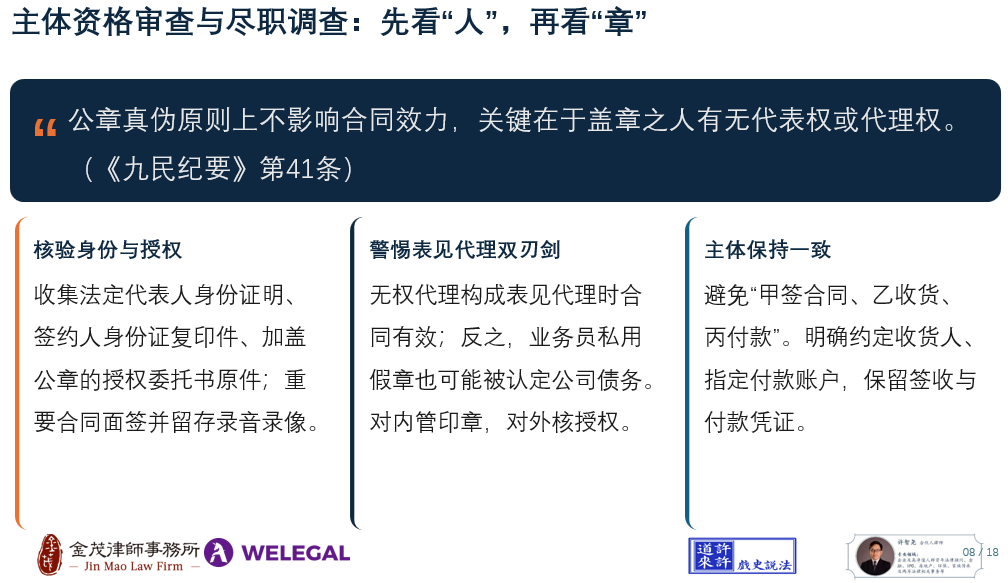
《九民纪要》第41条确立了一项影响深远的裁判规则,可概括为“看人不看章”:合同所盖公章的真伪,原则上不影响合同效力,关键在于盖章之人有无代表权或者代理权。法定代表人或其经授权的代理人凭真实授权加盖的印章,纵使印章为假,合同对企业仍然有效;反之,无权代理之人持真章签约,合同反而可能效力待定甚至无效。该规则对债权人的启示在于:尽职调查的核心并非鉴定公章,而是核实签约之人在盖章之时有无代表权或者代理权。
具体落于操作层面,主要有以下三项:
(一)核验身份与授权。
缔约之前应当收集并留档:法定代表人身份证明、签约人身份证复印件、加盖公章的授权委托书原件(载明授权事项、金额与期限)。重要合同宜面签并留存录音录像。对分公司、项目部签约的,务必取得总公司的明确授权,并核实其营业执照载明的经营范围。
(二)警惕表见代理的两面性。
无权代理倘若构成表见代理(《民法典》第172条),合同对本人发生效力,此系债权人的保护伞;但反向观之,若公司业务人员私自以假章对外举债,亦可能被认定为公司债务。对内管束印章与授权书、对外核实对方授权,二者并行不悖。
(三)签约主体、履约主体与收款主体保持一致。
实务中常见“甲签约、乙收货、丙付款”的三角安排,一旦出险,债权归属与诉讼主体均趋于复杂。宜在合同中明确约定收货人与指定付款账户,并留存签收与付款凭证。
条文链接:
《九民纪要》第41条【盖章行为的法律效力】:司法实践中,有些公司有意刻制两套甚至多套公章,有的法定代表人或者代理人甚至私刻公章,订立合同时恶意加盖非备案的公章或者假公章,发生纠纷后法人以加盖的是假公章为由否定合同效力的情形并不鲜见。人民法院在审理案件时,应当主要审查签约人于盖章之时有无代表权或者代理权,从而根据代表或者代理的相关规则来确定合同的效力。法定代表人或者其授权之人在合同上加盖法人公章的行为,表明其是以法人名义签订合同,除《公司法》第16条等法律对其职权有特别规定的情形外,应当由法人承担相应的法律后果。法人以法定代表人事后已无代表权、加盖的是假章、所盖之章与备案公章不一致等为由否定合同效力的,人民法院不予支持。
代理人以被代理人名义签订合同,要取得合法授权。代理人取得合法授权后,以被代理人名义签订的合同,应当由被代理人承担责任。被代理人以代理人事后已无代理权、加盖的是假章、所盖之章与备案公章不一致等为由否定合同效力的,人民法院不予支持。
《民法典》第172条:行为人没有代理权、超越代理权或者代理权终止后,仍然实施代理行为,相对人有理由相信行为人有代理权的,代理行为有效。
三、付款条件与交付节点的结构化设计
付款与交付构成债权的“任督二脉”,节点设计直接决定债权人于何时、凭何主张权利。
(一)付款模式的结构化
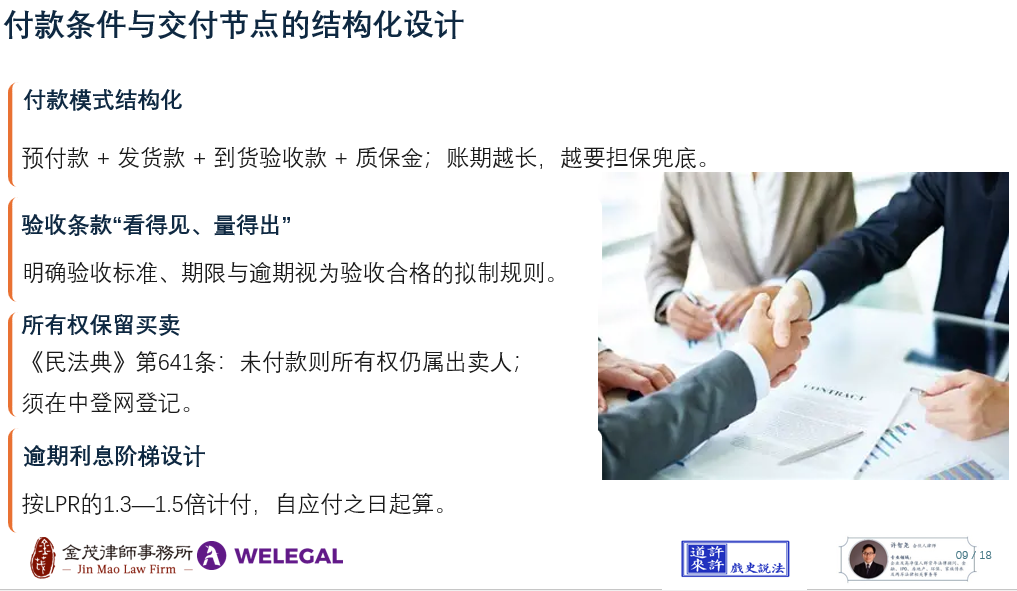
对陌生客户或者高风险客户,宜采用“预付款+发货款+到货验收款+质保金”的分段安排,将风险敞口控制在可承受的范围之内;对长期合作的优质客户,方可适度放开账期。其核心原则是:账期越长,越须担保兜底。
(二)验收条款的明确化
验收条款应当“看得见、量得出”,即明确约定验收标准(国家标准、行业标准抑或约定标准)、验收期限以及逾期视为验收合格的拟制规则,以避免“货已发出、款仍拖欠、验收永远在路上”的局面。买受人怠于通知的法律后果,见《民法典》第621条。
(三)所有权保留买卖:不依赖第三方担保的自保工具
《民法典》第641条允许买卖双方在合同中约定买受人未履行支付价款或者其他义务的,标的物所有权仍属于出卖人;第642条则规定了出卖人的取回权。所有权保留系赊销方不依赖第三方担保的自我保护工具,但须注意,第641条第2款明确,所有权保留未经登记不得对抗善意第三人。因此,大宗商品与设备赊销务必在统一登记系统办理所有权保留登记;否则,买受人将货物转卖善意第三人时,出卖人只能主张损害赔偿,而无法追回货物。
(四)逾期利息与违约金的阶梯设计
宜约定“逾期付款的,按全国银行间同业拆借中心公布的贷款市场报价利率(LPR)的1.3倍至1.5倍计付逾期利息”,并明确自应付之日起算,以避免“资金占用损失”举证困难。
条文链接:
《民法典》第621条:当事人约定检验期限的,买受人应当在检验期限内将标的物的数量或者质量不符合约定的情形通知出卖人。买受人怠于通知的,视为标的物的数量或者质量符合约定。
当事人没有约定检验期限的,买受人应当在发现或者应当发现标的物的数量或者质量不符合约定的合理期限内通知出卖人。买受人在合理期限内未通知或者自收到标的物之日起二年内未通知出卖人的,视为标的物的数量或者质量符合约定;但是,对标的物有质量保证期的,适用质量保证期,不适用该二年的规定。
出卖人知道或者应当知道提供的标的物不符合约定的,买受人不受前两款规定的通知时间的限制。
《民法典》第641条:当事人可以在买卖合同中约定买受人未履行支付价款或者其他义务的,标的物的所有权属于出卖人。
出卖人对标的物保留的所有权,未经登记,不得对抗善意第三人。
《民法典》第642条:当事人约定出卖人保留合同标的物的所有权,在标的物所有权转移前,买受人有下列情形之一,造成出卖人损害的,除当事人另有约定外,出卖人有权取回标的物:
(一)未按照约定支付价款,经催告后在合理期限内仍未支付;
(二)未按照约定完成特定条件;
(三)将标的物出卖、出质或者作出其他不当处分。
出卖人可以与买受人协商取回标的物;协商不成的,可以参照适用担保物权的实现程序。
四、违约责任与争议解决条款的风险嵌入
此为合同中最应当“舍得笔墨”的部分,却最常被模板一笔带过。
(一)违约金条款与司法酌减
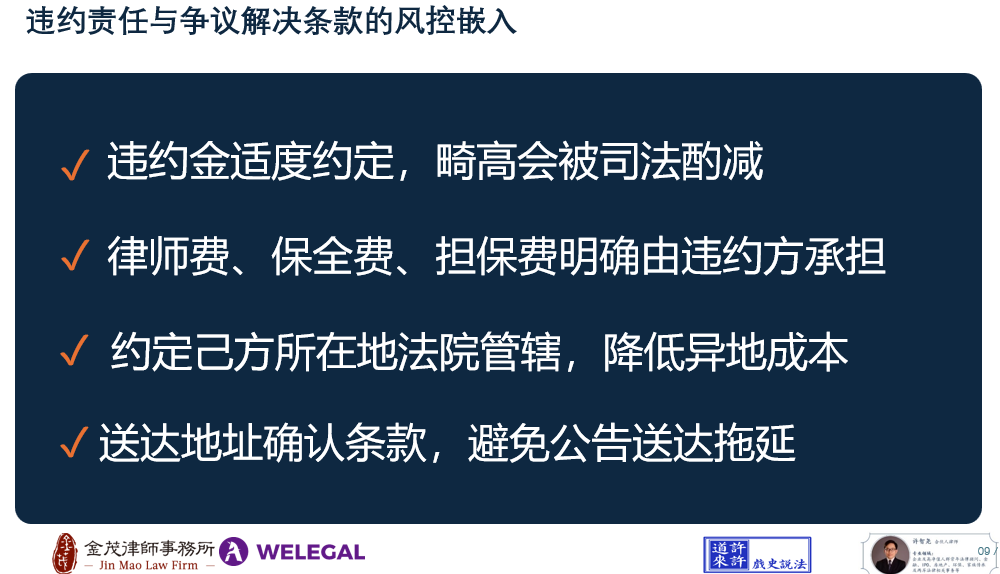
《民法典》第585条允许当事人约定违约金;但该条第二款同时规定,约定的违约金低于造成的损失的,人民法院或者仲裁机构可以根据当事人的请求予以增加;过分高于造成的损失的,可以根据当事人的请求予以适当减少。司法实践通常以“违约造成的实际损失”为基准,并以超过损失的30%作为“过分高于”的参考线(《九民纪要》第50条所体现的精神,买卖合同等司法解释另有更为具体的细化)。据此提出三点建议:其一,违约金标准应约定适度,畸高反而会被调低;其二,约定以“合同总价款/逾期金额”为基数按日计算,便于举证与执行;其三,明确约定“违约金不足以弥补损失的,守约方有权主张赔偿实际损失”。
(二)实现债权费用的转嫁
律师费、保全费、保全担保费(保险费)、公证费、差旅费等,必须在合同中明确约定“由违约方承担”,否则人民法院一般不予支持。
(三)管辖与争议解决条款
《民事诉讼法》第35条规定,合同或者其他财产权益纠纷的当事人可以书面协议选择与争议有实际联系地点的人民法院管辖,即被告住所地、合同履行地、合同签订地、原告住所地、标的物所在地等。企业宜尽量约定由己方所在地法院管辖,以降低异地诉讼成本。仲裁条款则具备“一裁终局、保密、可依据《纽约公约》在境外执行”的优势,适合涉外交易或者看重商业秘密的交易;其不足在于费用较高,且原则上无上诉救济。二者之选择,应视交易性质而定。
(四)送达地址确认条款
约定双方确认的诉讼文书送达地址(含电子送达),并约定“按该地址送达视为有效送达,地址变更未书面通知的,原地址仍为有效送达地址”。该项约定可避免日后公告送达、程序拖延半年以上的损耗,属性价比极高的“小条款”。
条文链接:
《民法典》第585条:当事人可以约定一方违约时应当根据违约情况向对方支付一定数额的违约金,也可以约定因违约产生的损失赔偿额的计算方法。
约定的违约金低于造成的损失的,人民法院或者仲裁机构可以根据当事人的请求予以增加;约定的违约金过分高于造成的损失的,人民法院或者仲裁机构可以根据当事人的请求予以适当减少。
当事人就迟延履行约定违约金的,违约方支付违约金后,还应当履行债务。
《九民纪要》第50条【违约金过高标准及举证责任】:认定约定违约金是否过高,一般应当以《合同法》第113条规定的损失为基础进行判断,这里的损失包括合同履行后可以获得的利益。除借款合同外的双务合同,作为对价的价款或者报酬给付之债,并非借款合同项下的还款义务,不能以受法律保护的民间借贷利率上限作为判断违约金是否过高的标准,而应当兼顾合同履行情况、当事人过错程度以及预期利益等因素综合确定。主张违约金过高的违约方应当对违约金是否过高承担举证责任。
《民事诉讼法》第35条:合同或者其他财产权益纠纷的当事人可以书面协议选择被告住所地、合同履行地、合同签订地、原告住所地、标的物所在地等与争议有实际联系的地点的人民法院管辖,但不得违反本法对级别管辖和专属管辖的规定。
五、结语
本篇以“看人不看章”的裁判规则为切入点,梳理了主体资格审查的操作要点,并就付款与交付节点、违约责任与争议解决条款提出了结构化设计的思路。上述条款的功能,在于将债权“固化”为可证明、可执行的法律权利。然而,条款约定仅是债权保障的一个维度;当交易对手的信用本身不足时,尚须引入担保机制(增信机制)。后续文章将转入担保领域,讨论保证与抵押两种最常用担保方式的适用要点。